El mercado global de commodities vuelve a transitar un terreno de alta volatilidad. Los últimos reportes sobre la escalada de fricciones en Europa Oriental y las crecientes tensiones geoestratégicas en Medio Oriente reactivaron las alertas en los principales centros financieros del mundo. El temor a una disrupción en las cadenas de suministro de petróleo, gas natural y fertilizantes presiona al alza las cotizaciones del sector energético y reabre la discusión sobre el impacto inflacionario en las economías emergentes.
Para la Argentina, este escenario de inestabilidad externa genera un complejo balance entre los costos de importación energética y la oportunidad de valorización de sus exportaciones agropecuarias y mineras.
Redibujando el mapa energético y de transporte marítimo
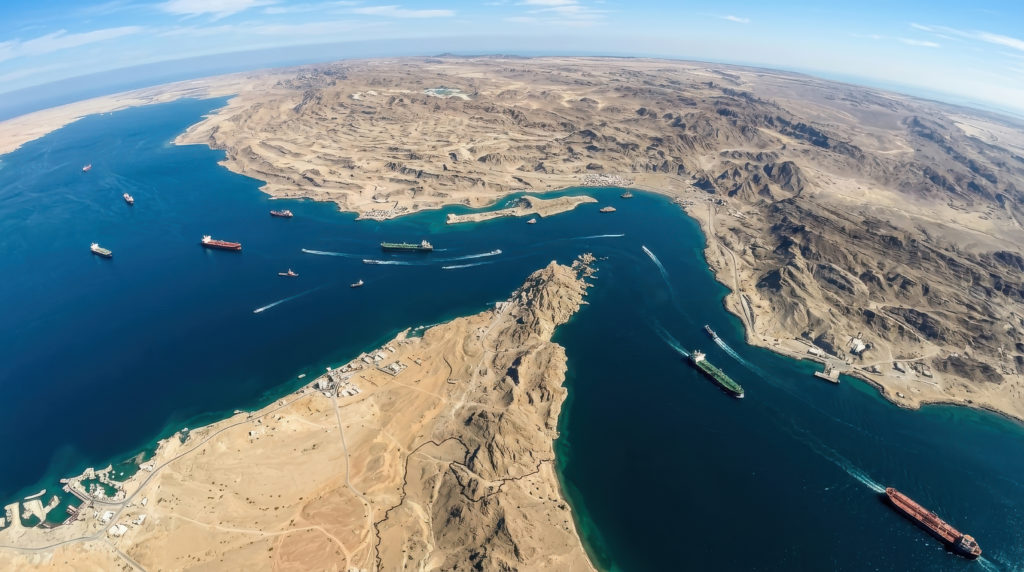
La persistencia de los focos de conflicto en zonas neurálgicas para la logística global impone prima de riesgo en las rutas de navegación y en la infraestructura de transporte energético:
- Petróleo y gas natural: Las presiones sobre pasos marítimos clave en Medio Oriente y las restricciones logísticas en la cuenca europea han reavivado la volatilidad en el barril de Brent y en los contratos de gas natural. Cada repunte de tensión traslada incertidumbre a los costos operativos de fletes y seguros marítimos.
- Fertilizantes e insumos agrícolas: Europa Oriental continúa siendo un actor determinante en la provisión de insumos clave para el campo. El encarecimiento del gas —materia prima central para la urea— e interrupciones logísticas proyectan subas en los costos de producción agrícola a escala global.
La paradoja para la economía argentina
Frente a un escenario de volatilidad en los precios internacionales de las materias primas, la economía nacional se expone a una dinámica de dos caras:
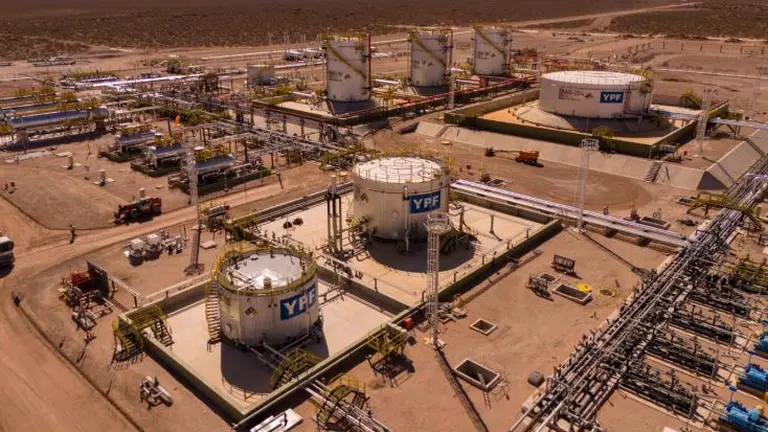
- El lado comercial (Soberanía y saldos exportables): Con el desarrollo sostenido de Vaca Muerta y el saldo positivo en la balanza energética, el país cuenta con una mayor cobertura frente a los shocks de precios internacionales del crudo y el gas. A su vez, una eventual firmeza en las cotizaciones de los granos (soja, maíz y trigo) por restricciones de oferta global mejoraría el flujo de divisas por exportaciones agroindustriales.
- El lado financiero (Tasas e inflación importada): La contrapartida de la tensión geopolítica es el endurecimiento de las condiciones financieras globales. Un repunte de la inflación mundial por vía de la energía empuja a los bancos centrales a mantener tasas de interés elevadas por más tiempo. Esto encarece el crédito internacional, aprecia al dólar y limita la llegada de capitales hacia los mercados emergentes.
Perspectivas para el último tramo del año
La evolución de las tensiones en Europa Oriental y Medio Oriente se consolida como el principal factor de riesgo externo para la estabilidad de precios globales. Los analistas del mercado de commodities coinciden en que la incertidumbre geopolítica mantendrá una rigidez estructural en los costos de la energía y el transporte, desafiando los programas de estabilización económica de la región.
Más historias
Riesgo País, Bonos Soberanos y Mercado Cambiario (3.er Trimestre de 2026)
Repunte del Desempleo y la Informalidad Laboral (3.er Trimestre de 2026)
Análisis del Desempeño Económico (2.º Trimestre de 2026)